DALLAS, Texas. Tricolor desapareció del mercado hace un año, pero las deudas de quienes compraron sus autos siguen vigentes.
La empresa quebró, las deudas no: qué ha pasado con Tricolor Auto un año después
A un año de la quiebra de Tricolor, tres exdirectivos admitieron delitos y su fundador enfrenta un juicio. Mientras tanto, los clientes deben seguir pagando sus préstamos, aunque la garantía de la empresa dejó de estar vigente. Conoce qué pasó y dónde pedir ayuda.
Video De los lotes a la subasta: el destino de más de 9 mil vehículos de Tricolor Auto
La compañía cerró sus concesionarios y dejó de ofrecer las garantías que acompañaban a sus vehículos.
Sin embargo, los clientes deben continuar pagando sus préstamos, mientras tres exdirectivos se declararon culpables de delitos financieros y el fundador enfrenta un proceso judicial.
Tricolor, con sede en Irving, se dedicaba a vender autos usados y ofrecer financiamiento principalmente a comunidades hispanas de bajos ingresos o con acceso limitado al crédito.
El 10 de septiembre de 2025 se acogió al Capítulo 7 de la Ley de Quiebras, un procedimiento para liquidar sus bienes y atender las deudas de la empresa.
Su cierre dejó una cartera de aproximadamente 100,000 préstamos, según Vervent, la compañía que asumió la administración de la mayoría de esas cuentas.
Un año después, el caso tiene dos caras: la investigación sobre el manejo del dinero de Tricolor y la situación de los compradores que todavía tienen un vehículo por pagar.
Video Caso Tricolor Auto: ¿a quién le deben los clientes y qué ocurrió con sus datos? Esto deben saber
Tres exdirectivos admitieron delitos, su fundador niega las acusaciones
El caso judicial comenzó a mostrar resultados en diciembre de 2025, cuando el exdirector financiero Jerome Kollar y la exdirectiva de finanzas Ameryn Seibold se declararon culpables de cargos de fraude.
Ambos aceptaron cooperar con los fiscales federales, según informó el Departamento de Justicia.
Seis meses después, el 24 de junio de 2026, el exdirector de operaciones David Goodgame también se declaró culpable.
Admitió seis cargos relacionados con fraude y conspiración y acordó colaborar con las autoridades, lo que podría incluir testificar contra el fundador de la empresa, Daniel Chu.
El fundador de Tricolor, Daniel Chu, se declaró no culpable de los ocho cargos que enfrenta.
En agosto, intentó que un juez retirara el cargo principal en su contra, pero su solicitud fue rechazada.
Su juicio está programado para el 25 de enero de 2027.
¿Qué hicieron con el dinero de Tricolor?
Las acusaciones no se centran en los compradores de autos, sino en la manera en que la compañía consiguió dinero de bancos e inversionistas.
Según el Departamento de Justicia, los responsables de Tricolor utilizaron repetidamente los mismos préstamos de autos como garantía para obtener financiamiento de distintos bancos.
En otras palabras, un mismo crédito era presentado para respaldar más de una operación financiera.
Para agosto de 2025, la compañía había presentado aproximadamente $2,200 millones en garantías, aunque sus activos reales para respaldarlas rondaban los $1,400 millones, de acuerdo con la acusación federal.
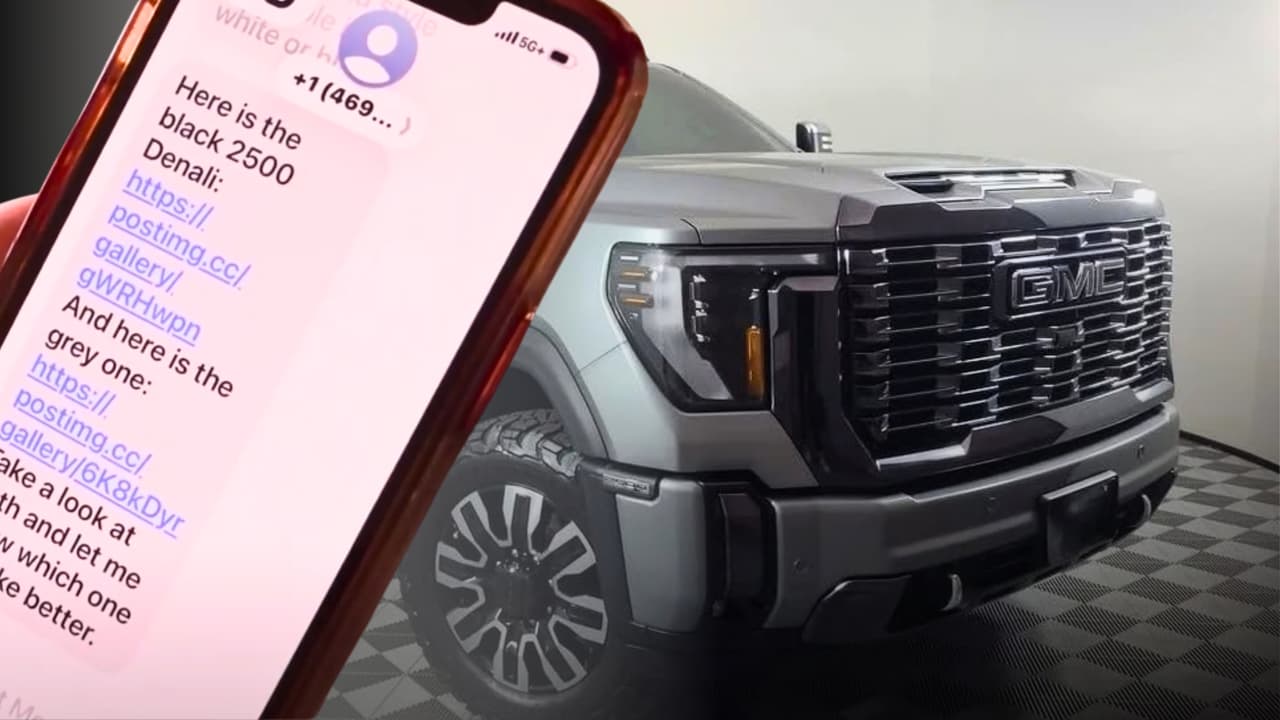


La diferencia era de unos $800 millones.
El caso no terminó con los cargos penales
El 18 de agosto de 2026, la Comisión de Bolsa y Valores de Estados Unidos también demandó a Chu, Kollar y Seibold por presuntamente engañar a inversionistas.
La agencia pidió que paguen multas y devuelvan el dinero que, según la acusación, obtuvieron de manera ilegal.
Mientras los tribunales siguen ocupándose de los antiguos responsables de Tricolor, la situación para los compradores es distinta: sus contratos de financiamiento no desaparecieron con la empresa.
¿Quién cobra ahora los préstamos de Tricolor?
La quiebra no canceló las deudas de los clientes.
Vervent fue autorizada por el tribunal de quiebras para administrar la mayoría de los préstamos de Tricolor.
Su trabajo incluye recibir los pagos, atender las cuentas y gestionar la entrega de los títulos de propiedad cuando los vehículos queden pagados.
La administradora explica que el dinero de las mensualidades se destina a los bancos que financiaron los vehículos, no a Tricolor.
También señala que las condiciones originales de los préstamos se mantienen: la tasa de interés, el monto de la cuota y la fecha de pago no han cambiado, salvo que el cliente haya acordado una modificación.
¿Y si alguien ya no puede pagar? Vervent informa que los compradores con dificultades económicas pueden consultar si califican para una modificación del préstamo o un aplazamiento de pagos.
La empresa advierte que dejar de pagar puede terminar en la recuperación del vehículo, conforme a las condiciones del contrato.
Por eso recomienda comunicarse con su servicio de atención antes de acumular atrasos.
El auto necesita reparaciones, pero la garantía ya no existe
Aquí aparece otra consecuencia del cierre.
Un comprador puede seguir pagando su vehículo y, al mismo tiempo, necesitar una reparación que antes habría estado cubierta por la garantía ofrecida por Tricolor.
Vervent informa que esa garantía dejó de estar vigente porque la compañía ya no opera.
Según el administrador, Tricolor ofrecía la cobertura sin un cargo adicional y, por esa razón, no contempla reembolsos por su cancelación.
Sin embargo, los clientes pueden presentar los gastos de reparación ante el tribunal de quiebras como una posible reclamación contra los bienes de la empresa.
Esto no garantiza que reciban una compensación.
Vervent también aclara que, aunque el auto tenga problemas mecánicos, la obligación de continuar pagando el préstamo se mantiene.
¿Qué ocurre con el título de propiedad y el historial crediticio?
Para los compradores que están cerca de terminar de pagar, una de las preguntas es quién les entregará el título del auto.
Vervent afirma que tiene los títulos bajo su custodia y que cuenta con autorización para liberarlos una vez que los préstamos queden completamente pagados.
El historial crediticio es otro asunto pendiente.
Vervent asegura que dejó de informar a las agencias de crédito si los clientes de Tricolor pagan a tiempo o se atrasan.
Además, trabaja con Experian y Equifax para borrar la información que Tricolor había enviado anteriormente sobre esos préstamos.
Sin embargo, Vervent no ha dicho cuándo terminará de borrar esa información ni si el proceso ya se completó para todos los clientes.
La eliminación de un reporte crediticio no significa que la deuda haya sido perdonada.
El préstamo continúa vigente, según Vervent.
¿Dónde pueden pedir ayuda los antiguos clientes de Tricolor?
Los compradores no necesitan acudir a los antiguos concesionarios, que permanecen cerrados.
Vervent mantiene un servicio de atención para los clientes de Tricolor, Ganas, GanasYa y Apoyo Financial.
A través de ese servicio pueden consultar el saldo de sus préstamos, solicitar una copia del contrato, preguntar por el título de propiedad o buscar alternativas si tienen dificultades para pagar.
En resumen 🔎
👉🏻 La quiebra: Tricolor inició su proceso de liquidación el 10 de septiembre de 2025 y cerró sus concesionarios.
👉🏻 Los responsables: Tres exdirectivos admitieron delitos financieros. El fundador, Daniel Chu, se declaró no culpable y tiene un juicio programado para enero de 2027.
👉🏻 Los préstamos: La quiebra no eliminó las deudas. Vervent administra la mayoría de las cuentas y los compradores deben continuar pagando sus vehículos.
👉🏻 Las garantías: La cobertura proporcionada por Tricolor dejó de estar vigente. Los gastos de reparación pueden presentarse como una posible reclamación ante el tribunal de quiebras, sin garantía de compensación.