

ORLANDO, Florida.- Para muchas personas, trabajar y recibir un salario no significa necesariamente avanzar hacia una mayor estabilidad económica. Después de pagar la vivienda, los servicios, los alimentos y otras responsabilidades familiares, el dinero disponible puede ser insuficiente para ahorrar, invertir o prepararse para imprevistos.
Construir patrimonio desde cero: qué hacer antes de comprar una casa o invertir
Conocer los gastos, entender las deudas y crear una reserva para imprevistos son pasos que pueden ayudar a las familias a fortalecer su estabilidad financiera.
Construir patrimonio no empieza necesariamente con una casa o una gran inversión.
Imagen Tungart/Pixabay
Esta situación ayuda a explicar por qué construir patrimonio puede parecer una meta lejana, reservada para quienes tienen ingresos elevados, reciben una herencia o pueden comprar una propiedad sin comprometer buena parte de sus recursos durante años.
Sin embargo, el patrimonio no comienza necesariamente con una casa, una empresa o una cartera de inversiones. También puede empezar con una reserva para emergencias, la reducción de una deuda costosa o una decisión que permita mejorar la capacidad de generar ingresos.
La dimensión del reto se refleja en los datos de la Reserva Federal de Estados Unidos. En su encuesta sobre el bienestar económico de los hogares correspondiente a 2025, el 55% de los adultos afirmó tener ahorros suficientes para cubrir tres meses de gastos. Además, el 58% dijo que los cambios en los precios durante el año anterior habían empeorado su situación financiera.
Estas cifras muestran que administrar el dinero en el presente y prepararse para el futuro son desafíos relacionados, pero distintos. Para avanzar, no basta con proponerse ahorrar: también es necesario conocer la situación financiera real de cada hogar, identificar qué limita su capacidad económica y establecer prioridades.
Cómo empezar a construir patrimonio cuando el dinero apenas alcanza
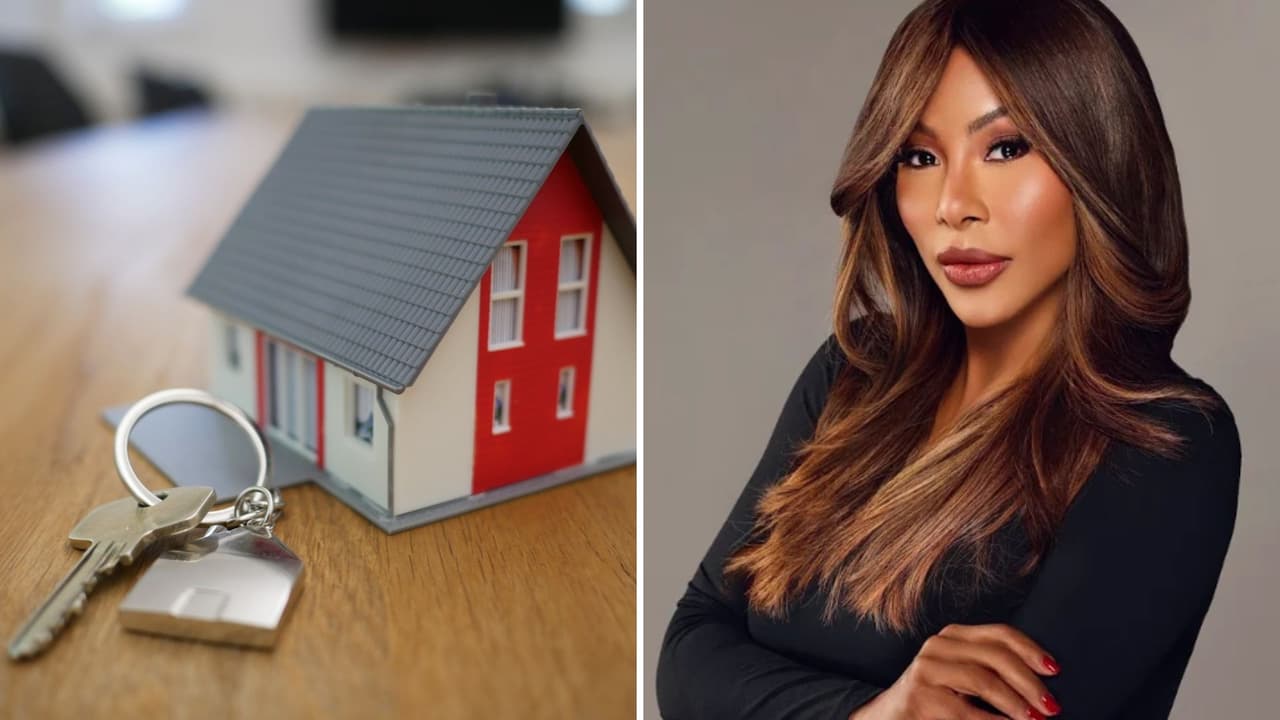
Yanery Villegas, economista del comportamiento, es educadora financiera y fundadora de Pecep Capital.
Imagen Yanery Villegas/Pixabay
Desde la economía conductual, el comportamiento financiero es una pieza importante de ese proceso. Yanery Villegas, economista del comportamiento, educadora financiera y fundadora de Pecep Capital, trabaja en la intersección entre los números y las decisiones humanas.
Una pregunta central en este enfoque es por qué dos personas con ingresos similares pueden terminar en situaciones económicas muy diferentes. La respuesta puede estar relacionada con sus hábitos, prioridades, circunstancias personales y la manera en que responden a las necesidades inmediatas.
Las decisiones financieras rara vez se toman en condiciones ideales. Las responsabilidades familiares, los gastos inesperados y el costo de mantener una determinada calidad de vida pueden reducir el margen para planificar. Por eso, antes de pensar en inversiones o grandes objetivos, conviene conocer el panorama completo.
El primer paso consiste en identificar cuánto dinero entra cada mes y cuánto cuesta sostener la vida cotidiana. También es importante distinguir entre los gastos fijos, los que cambian de un mes a otro y las obligaciones financieras que consumen una parte considerable de los ingresos.
Registrar esos movimientos durante varias semanas puede ayudar a detectar patrones, reconocer gastos que podrían ajustarse y distinguir entre una dificultad temporal y un desequilibrio que se repite. El objetivo no es convertir cada compra en motivo de culpa, sino contar con información para tomar decisiones con mayor claridad.
Uno de los consejos más habituales en educación financiera consiste en separar una parte del ingreso antes de comenzar a gastar. Aunque puede ser útil, no siempre resulta viable para quienes destinan casi todo su salario a necesidades básicas.
En esos casos, el primer objetivo puede ser encontrar margen para mejorar el presupuesto. Revisar servicios y pagos que puedan renegociarse, reducir gastos que aportan poco valor, organizar las fechas de vencimiento y evitar que los saldos pendientes se conviertan en deudas costosas son algunas de las posibilidades.


Pero también es necesario reconocer cuándo el problema va más allá de la administración cotidiana. Si los ingresos apenas cubren los gastos indispensables, avanzar puede requerir buscar una fuente adicional de recursos, desarrollar una habilidad con mayor demanda laboral o explorar oportunidades de capacitación y crecimiento profesional.
La planificación financiera no consiste únicamente en administrar mejor el dinero disponible. También implica identificar qué cambios podrían aumentar la capacidad de generar ingresos y decidir cómo utilizar esos recursos adicionales cuando comiencen a llegar.
La deuda: una decisión que puede acercarte o alejarte de tus metas
Las deudas ocupan un lugar importante en la construcción del patrimonio porque pueden facilitar determinadas compras o inversiones, pero también limitar durante años la capacidad de ahorrar.
Antes de asumir una obligación, conviene revisar la tasa de interés, el costo total, las condiciones de pago y las consecuencias de una eventual reducción de ingresos. La cuota mensual, por sí sola, no siempre permite entender cuánto dinero se terminará destinando a esa decisión.
Yanery Villegas plantea que también es importante evaluar para qué se utilizará el crédito y cómo afectará las posibilidades económicas futuras. No es lo mismo financiar una herramienta que puede mejorar la capacidad de generar ingresos que asumir pagos por un consumo que seguirá afectando el presupuesto después de que el beneficio haya desaparecido.
La evaluación depende de las circunstancias de cada persona, pero parte de una pregunta práctica: ¿esta obligación fortalece mi estabilidad económica o reduce mi margen para responder a otras necesidades?
La respuesta también importa al considerar una hipoteca. Comprar una vivienda puede formar parte de una estrategia patrimonial, pero antes de comprometerse durante años conviene analizar los ingresos, las deudas existentes, los gastos de mantenimiento y otros costos asociados con la propiedad.
Tener capacidad para pagar una cuota inicial no significa necesariamente contar con los recursos suficientes para sostener todos los gastos de una vivienda. La decisión debe considerar tanto el desembolso inicial como las obligaciones que permanecerán después de la compra.
El patrimonio empieza antes de comprar una casa
Para quienes todavía no están en condiciones de adquirir una propiedad, construir una reserva para imprevistos puede ser un paso previo importante.
La Reserva Federal informó que, en su encuesta de 2025, el 63% de los adultos podía cubrir un gasto inesperado de 400 dólares utilizando efectivo, ahorros o una tarjeta de crédito que pagaría en su totalidad al siguiente corte. El resultado ofrece una referencia sobre la capacidad de respuesta financiera de los hogares, aunque no mide por sí solo toda su riqueza ni su situación patrimonial.
Una reserva de emergencia puede ayudar a afrontar una reparación, una factura inesperada o una interrupción temporal de los ingresos sin recurrir necesariamente a un crédito costoso. Su tamaño dependerá de las responsabilidades familiares, la estabilidad laboral y los gastos esenciales de cada hogar.
No siempre es posible acumular una cantidad importante de inmediato. Por eso, comenzar con una meta modesta y aumentarla conforme lo permita el presupuesto puede ser más realista que fijar un objetivo difícil de cumplir desde el principio.
A partir de esa base, los siguientes pasos dependerán de las necesidades de cada persona. Para algunas, la prioridad será liquidar una deuda con intereses elevados; para otras, invertir en formación que permita acceder a mejores oportunidades laborales o comenzar a ahorrar para una vivienda.
También es importante distinguir entre ingreso y patrimonio. Ganar más dinero puede mejorar la calidad de vida, pero ese aumento no necesariamente se traduce en mayor estabilidad si todos los ingresos adicionales se convierten en nuevos gastos.
Construir patrimonio supone destinar una parte de los recursos a activos, ahorro o inversiones alineados con objetivos concretos. Antes de invertir, conviene definir para qué se necesita el dinero, cuándo podría utilizarse y qué nivel de riesgo puede asumirse sin comprometer las necesidades esenciales.
Las promesas de ganancias rápidas no sustituyen una estrategia. Comprender los riesgos, evitar comprometer dinero necesario para los gastos cotidianos y desconfiar de los rendimientos que parecen garantizados son precauciones importantes antes de entregar recursos o firmar un contrato.
La educación financiera resulta útil precisamente porque permite formular mejores preguntas y evaluar las opciones disponibles antes de tomar decisiones que pueden tener consecuencias durante años.
Planificar también implica hablar de dinero en familia
Las decisiones económicas no ocurren de manera aislada. Para quienes mantienen a sus hijos, apoyan a sus padres o comparten gastos con una pareja, la planificación también requiere establecer prioridades y conversar sobre las responsabilidades de cada integrante del hogar.
Hablar con claridad sobre los ingresos, las deudas, los objetivos y los gastos compartidos puede ayudar a reducir tensiones y facilitar acuerdos. Las metas individuales deben convivir con las necesidades presentes, por lo que una estrategia realista necesita considerar ambas dimensiones.
La perspectiva de Yanery Villegas sobre la relación entre conducta y finanzas invita a reconocer que las decisiones económicas están atravesadas por hábitos, temores, expectativas y experiencias personales. Entender esos factores puede ayudar a mantener objetivos alcanzables y evitar que las decisiones se tomen únicamente como respuesta a la presión del momento.
Construir patrimonio desde cero rara vez depende de una sola decisión extraordinaria. Generalmente, es el resultado de una serie de pasos sostenidos: conocer los números, protegerse frente a los imprevistos, utilizar el crédito con criterio, desarrollar capacidades y asignar los recursos a objetivos definidos.
El punto de partida cambia según la situación de cada hogar. En algunos casos, el primer avance será reunir una pequeña reserva; en otros, reducir una deuda o mejorar las posibilidades de conseguir un empleo mejor remunerado. Comprar una casa o invertir pueden ser objetivos posteriores, cuando las condiciones financieras permitan asumirlos de manera razonable.
La clave está en dejar de medir el progreso únicamente por cuánto dinero se gana y comenzar a observar qué parte de ese esfuerzo se transforma en estabilidad y oportunidades para el futuro.
Relacionados: